

Auto remonts vai jauna auto iegāde: Kurā brīdī vecās mašīnas labošana vairs neatmaksājas?
Auto remonts vai jauna auto iegāde: Kurā brīdī vecās mašīnas labošana vairs neatmaksājas?

Iedomājieties situāciju: jūs ikdienā pārvietojaties ar uzticamu, bet savu laiku jau nedaudz nokalpojušu 2013. gada apvidus auto. Rīta steigā, dodoties uz darbu vai vedot bērnus uz skolu, vadības panelī pēkšņi izlec sarkans brīdinājuma paziņojums. Pēc auto nogādāšanas servisā atklājas skarba patiesība, nepieciešams nopietns un dārgs dzinēja vai ātrumkārbas remonts. Šajā brīdī katrs autovadītājs saskaras ar vienu no grūtākajām finansiālajām dilemmām: vai ieguldīt tūkstošiem eiro vecās automašīnas augšāmcelšanā, vai arī norakstīt to zaudējumos un meklēt citu transportlīdzekli?
Lēmums bieži tiek pieņemts emocionāli, balstoties uz pieķeršanos savam spēkratam vai bailēm no jauna auto meklēšanas procesa. Tomēr transportlīdzekli varētu dēvēt par finanšu aktīvu (lai arī ar krītošu vērtību), un lēmumam par tā likteni jābūt stingri racionālam un matemātiski pamatotam.
Zelta standarts: 50/50 likums
Auto nozares un finanšu eksperti visā pasaulē visbiežāk atsaucas uz tā saukto "50/50 likumu". Šis noteikums ir salīdzinoši vienkāršs: ja remonta izmaksas (ieskaitot gan darbu, gan detaļas) pārsniedz 50% no automašīnas pašreizējās tirgus vērtības darba kārtībā, remonts no finansiālā viedokļa vairs nav pamatots.
Piemēram, ja jūsu automašīnas reālā tirgus vērtība ir 3500 eiro, bet servisa tāme par automātiskās ātrumkārbas restaurāciju un turbīnas nomaiņu sasniedz 1800 eiro, ieguldījums ir neracionāls. Remonts nepalielinās jūsu auto vērtību par 1800 eiro. Pēc izbraukšanas no servisa tās tirgus cena joprojām būs 3500 eiro, kas nozīmē, ka jūs esat neatgriezeniski zaudējuši pusi no summas. Lai precīzāk izprastu automašīnas amortizāciju un spētu aprēķināt tās vērtības kritumu pret ieguldījumiem, noderīga būs apkopotā vārdnīca, kas detalizēti skaidro ikdienā nepieciešamos finanšu terminus.
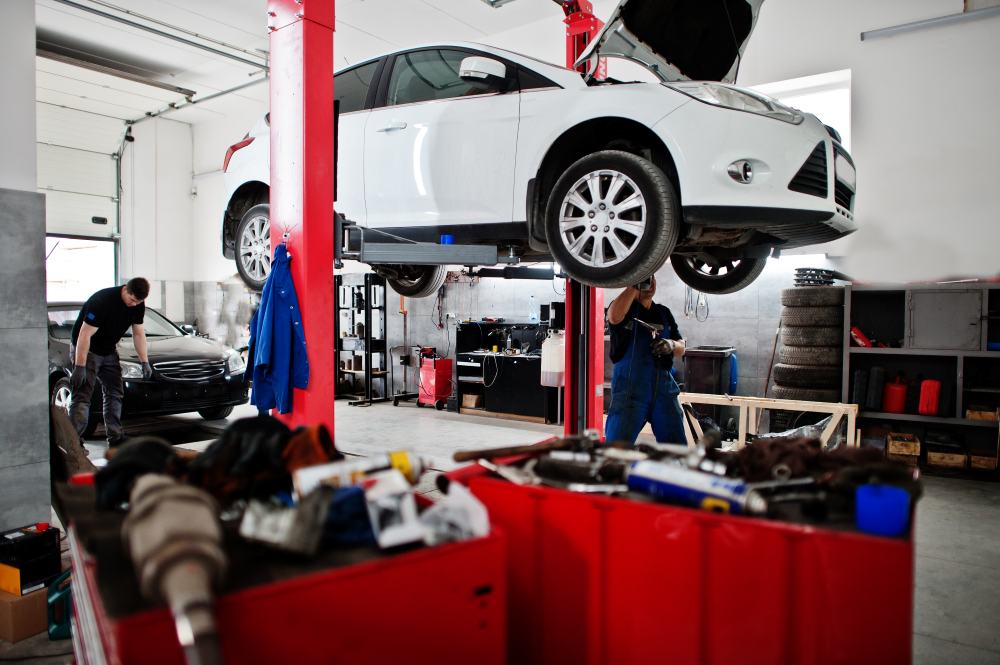
Foto: Magnific.com
Kad ieguldījums seko ieguldījumam
Viens no lielākajiem slazdiem, kurā iekrīt auto īpašnieki, ir psiholoģiskais "es taču tikko ieguldīju" sindroms. Tā ir situācija, kad autovadītājs turpina ieguldīt naudu brūkošā automašīnā tikai tāpēc, ka "pagājušajā mēnesī jau nomainīju zobsiksnu un ieliku jaunu akumulatoru". Ir grūti atteikties no auto, kurā tikko investēti 700 eiro, pat ja tagad tam sabojājas degvielas sūknis vēl par 600 eiro.
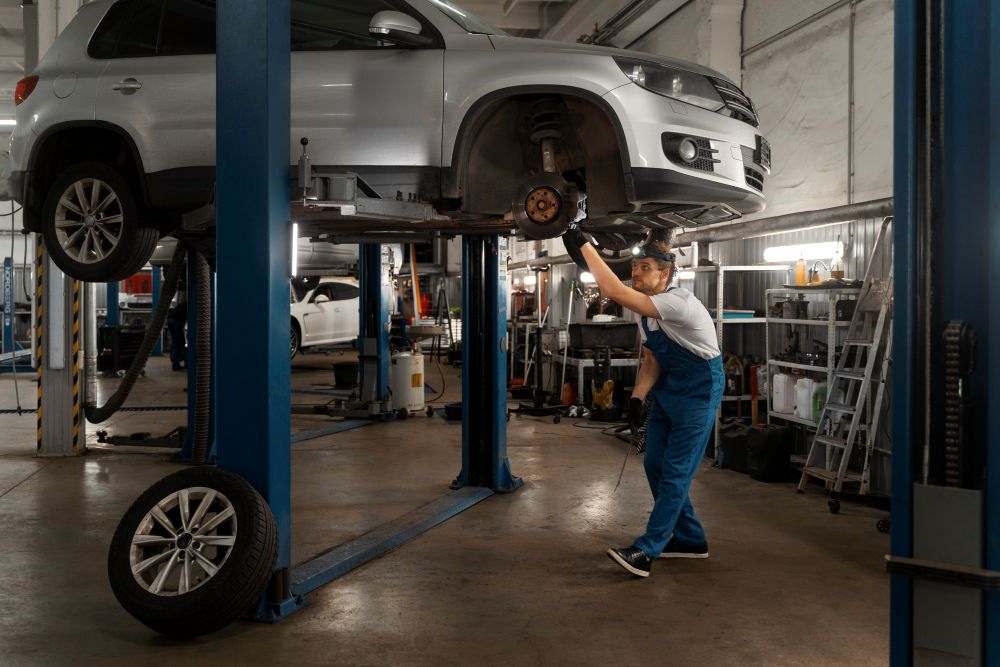
Vecākām automašīnām (īpaši tām, kas pārsniegušas 10–12 gadu vecumu un 250 000 km nobraukuma atzīmi) ir raksturīgs domino efekts. Pamatmezgli nolietojas aptuveni vienlaicīgi. Visbiežāk sastopamie un dārgākie defekti, kas var liecināt par nepieciešamību mainīt auto, ir:
- Dzinēja kapitālais remonts: Ja dzinējs pastiprināti tērē eļļu, pazūd kompresija vai plīst ķēde/siksna, bojājot vārstus, izmaksas viegli pārsniedz 1000 - 1500 eiro.
- Automātiskās ātrumkārbas defekti: Sitieni pārslēdzoties, gaudošana vai kārbas avārijas režīms bieži prasa pilnu hidrobloka atjaunošanu, kas mērāma četrciparu skaitlī.
- Izmešu sistēmas (DPF/EGR) pilnīga degradācija: Dīzeļdzinējiem aizsērējis kvēpu filtrs un bojāta EGR sistēma, kuru legāla atjaunošana (nevis izgriešana) izmaksā ārkārtīgi dārgi un var liegt iziet tehnisko apskati.
- Nesošo konstrukciju korozija: Ja rūsa ir skārusi nesošos elementus un sliekšņus tādā mērā, ka nepieciešami apjomīgi metināšanas darbi, auto bieži kļūst ne tikai finansiāli neizdevīgs, bet arī bīstams satiksmē.
Slēptās izmaksas jauna auto iegādes scenārijā
Ja, izvērtējot 50/50 likumu un auto kopējo stāvokli, tiek pieņemts lēmums meklēt citu transportlīdzekli, aprēķiniem jāpieiet tikpat pragmatiski. Cita "lietota" auto iegāde nav brīnumlīdzeklis, kas uzreiz novērsīs visus izdevumus.
Lietota automašīna (neatkarīgi no vizuālā stāvokļa) vienmēr prasīs sākotnējos ieguldījumus. Jaunajam īpašniekam obligāti jāieplāno rezerve zobsiksnas komplekta nomaiņai, eļļām, filtriem un, iespējams, jaunam riepu komplektam. Vidēji šie "starta izdevumi" sastāda 10% līdz 15% no auto iegādes vērtības.
Lai izvairītos no scenārija, kurā viens brūkošs auto tiek nomainīts pret citu defektu mākoni, absolūti kritiska ir pirms pirkuma diagnostika. Nepaļaujieties tikai uz spīdīgu krāsu un tīru salonu. Lai veiktu izsvērtu lēmumu un zinātu, kurām tehniskajām niansēm pievērst uzmanību stāvvietā, izmantojiet mūsu sagatavoto rakstu: lietota auto pārbaude pirms pirkšanas – ceļvedis drošam darījumam. Savukārt, ja ideālo auto esat atraduši sludinājumu portālos pie fiziskas personas, īpaši jāuzmanās no krāpniecības shēmām un slēptiem juridiskiem šķēršļiem. Uzziniet, kā norit droša auto pirkšana no privātpersonas un kā izvairīties no riskiem.
Drošības un miera komponente
Finanšu aprēķini ir būtiski, taču tie nespēj izmērīt stresu, ko rada neuzticams auto. Ja mašīna regulāri nelec aukstos ziemas rītos, slāpst krustojumos vai draud pārkarst vasaras sastrēgumos, tā vairs nepilda savu galveno funkciju – nodrošināt stabilu un prognozējamu mobilitāti jūsu ģimenei. Dažkārt regulāri nelieli 100 eiro remonti katru mēnesi rada daudz lielāku morālo un loģistikas nogurumu nekā viens pārdomāts, ilgtermiņa ieguldījums stabilākā transportlīdzeklī.
Krīzes situācija: Kad mobilitāte ir kritiski nepieciešama
Neskatoties uz rūpīgu plānošanu, dzīvē mēdz notikt neparedzamas krīzes. Iztēlojamies situāciju: ir mēneša vidus, jūsu ģimenes budžets ir laicīgi saplānots rēķiniem un bērnu skolas gaitām, taču vecais, ikdienā vitāli nepieciešamais apvidus auto pēkšņi piedzīvo neatgriezenisku dzinēja avāriju, un servisa tāme sasniedz summu, kas ievērojami pārsniedz auto atlikušo vērtību. Bez automašīnas nav iespējams nokļūt darbā ārpus pilsētas un uzturēt ģimenes ikdienas ritmu, taču iekrājumu apjoms nav pietiekams tūlītējai pilnvērtīgai spēkrata nomaiņai.
Šādā akūtā situācijā, kad transports ir izdzīvošanas jautājums, bet finansiālās rezerves ir limitētas, atbildīgs aizdevums internetā var kalpot kā pēdējā brīža opcija, ļaujot ātri piesaistīt līdzekļus sadzīves loģistikas stabilizēšanai. Savukārt, ja meistaru spriedums ir galīgs un lēmums krīt par labu cita transportlīdzekļa iegādei, jo vecā labošana vairs nav finansiāli pamatota, pārdomāts kredīts automašīnai nodrošina iespēju iegādāties tehniski uzticamāku, drošāku un mazāk nolietotu spēkratu, pasargājot jūs no tālākiem un nebeidzamiem servisa apmeklējumiem.
Lēmums šķirties no ierastā auto nekad nav vienkāršs, un tas prasa pragmatisku pieeju gan tehniskajam, gan finansiālajam stāvoklim. Skrupuloza tirgus izpēte un godīga izmaksu kalkulācija palīdzēs saglabāt vēsu prātu un pieņemt ģimenes budžetam drošāko lēmumu.
Brīdinām! Aizņemšanās maksā naudu.
Atbildīga aizņemšanās prasa, lai pirms lēmuma pieņemšanas jūs rūpīgi izvērtētu savu kredītspēju un iepazītos ar līguma nosacījumiem.